Nowe progi podatkowe od 2027 roku. 12, 24 i 32 procent PIT. Kto zyska na zmianach?
Jeszcze kilka dni temu przekroczenie 120 tys. zł dochodu oznaczało jedno: nadwyżka automatycznie wpadała w stawkę 32 proc.
Rząd chce to zmienić.
19 sierpnia 2026 roku premier Donald Tusk i minister finansów Andrzej Domański zapowiedzieli przebudowę skali podatku PIT. Dwa dni później Ministerstwo Finansów opublikowało założenia projektu, oznaczonego w wykazie prac numerem UD458.
Jeśli przepisy zostaną uchwalone w zapowiadanym kształcie, od przyszłego roku pojawią się trzy stawki PIT zamiast dwóch.
Jak wygląda PIT w 2026 roku?
Obecnie osoby rozliczające się według skali podatkowej korzystają z dwóch stawek:
-
12 proc. dla podstawy opodatkowania do 120 tys. zł,
-
32 proc. od nadwyżki ponad 120 tys. zł.
Kwota zmniejszająca podatek wynosi 3600 zł, co odpowiada kwocie wolnej wynoszącej 30 tys. zł.
Taką skalę na 2026 rok potwierdza oficjalny portal podatkowy Ministerstwa Finansów.
Najbardziej odczuwalnym elementem obecnego systemu jest ogromny skok stawki.
Jedna złotówka dochodu może być jeszcze opodatkowana stawką 12 proc., a kolejna, po przekroczeniu progu, już 32 proc.
Od 2027 roku pomiędzy nimi ma pojawić się stawka pośrednia.
Nowe progi podatkowe od 2027 roku
Według rządowych założeń skala ma wyglądać następująco:
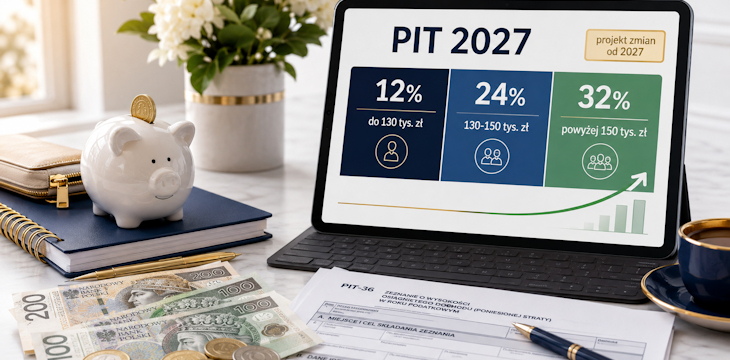
12 proc. - do 130 tys. zł dochodu rocznie
24 proc. - od nadwyżki ponad 130 tys. zł do 150 tys. zł
32 proc. - od nadwyżki ponad 150 tys. zł
Ministerstwo Finansów potwierdziło w założeniach projektu podniesienie pierwszego progu ze 120 do 130 tys. zł oraz utworzenie nowego przedziału ze stawką 24 proc. Dopiero dochód przekraczający 150 tys. zł miałby zostać objęty stawką 32 proc.
Grafika krążąca obecnie w mediach społecznościowych pokazuje więc rzeczywisty kierunek reformy.
Uwaga: 130 tys. zł nie oznacza po prostu 130 tys. zł pensji brutto
To jeden z najczęściej popełnianych błędów przy omawianiu progów podatkowych.
Progi dotyczą podstawy opodatkowania, a nie samej kwoty wpisanej w umowie jako roczne wynagrodzenie brutto.
Przy pracowniku na etacie od wynagrodzenia uwzględnia się między innymi składki na ubezpieczenia społeczne i koszty uzyskania przychodów.
Dlatego osoba zarabiająca 130 tys. zł brutto rocznie nie musi automatycznie przekroczyć progu 130 tys. zł podstawy opodatkowania.
Według wyliczeń Grant Thornton obecny próg 120 tys. zł zaczynają przekraczać pracownicy osiągający około 11,9 tys. zł brutto miesięcznie. Pełną korzyść z nowej reformy miałyby natomiast osiągać osoby zarabiające około 14,8 tys. zł brutto miesięcznie lub więcej.
Ile można zyskać?
Największa korzyść ma wynosić około 3600 zł rocznie, czyli średnio 300 zł miesięcznie.
Skąd dokładnie bierze się ta kwota?
Pierwsze 10 tys. zł
Obecnie dochód pomiędzy 120 a 130 tys. zł jest objęty stawką 32 proc.
Po zmianie nadal byłby objęty stawką 12 proc.
Różnica wynosi:
10 000 zł × 20 proc. = 2000 zł oszczędności
Kolejne 20 tys. zł
Dochód pomiędzy 130 a 150 tys. zł jest dziś objęty stawką 32 proc.
Po reformie miałaby obowiązywać stawka 24 proc.
20 000 zł × 8 proc. = 1600 zł oszczędności
Łącznie daje to:
2000 zł + 1600 zł = 3600 zł rocznie.
Taką maksymalną korzyść wskazuje również Grant Thornton.
Przykład: 130 tys. zł podstawy opodatkowania
Przy obecnych zasadach:
do 120 tys. zł stosujemy 12 proc., a od kolejnych 10 tys. zł - 32 proc.
Po zmianach cała kwota do 130 tys. zł mieściłaby się w pierwszej stawce.
Różnica na korzyść podatnika wyniosłaby około 2000 zł rocznie.
Przykład: 140 tys. zł
Dzisiaj 20 tys. zł ponad próg 120 tys. zł podlega stawce 32 proc.
W nowym systemie:
-
pierwsze 130 tys. zł byłoby objęte stawką 12 proc.,
-
kolejne 10 tys. zł - stawką 24 proc.
Oszczędność względem obecnego systemu wyniosłaby około 2800 zł rocznie.
Przykład: 150 tys. zł i więcej
Przy podstawie opodatkowania wynoszącej co najmniej 150 tys. zł podatnik osiągnąłby maksymalną korzyść.
W porównaniu z dzisiejszą skalą byłoby to około:
3600 zł rocznie.
Co ważne, osoba zarabiająca jeszcze więcej również zachowuje tę korzyść. Stawka 32 proc. zacznie bowiem działać dopiero od nadwyżki ponad 150 tys. zł.
Nie oznacza więc, że po przekroczeniu 150 tys. zł cały dochód nagle zostanie opodatkowany stawką 32 proc.
3,5 miliona podatników ma zapłacić mniej
Według zapowiedzi rządu z nowych zasad ma skorzystać około 3,5 mln podatników rozliczających PIT według skali.
Minister finansów wskazywał również, że maksymalna roczna korzyść może wynieść właśnie 3600 zł. Analizy ekspertów podatkowych potwierdzają te wyliczenia.
Najbardziej odczują zmianę osoby, które obecnie przekraczają 120 tys. zł podstawy opodatkowania.
Wśród nich znajdują się już nie tylko menedżerowie czy osoby o bardzo wysokich dochodach.
Wraz ze wzrostem wynagrodzeń w drugi próg podatkowy wpada coraz więcej specjalistów, nauczycieli, pracowników technicznych czy osób wykonujących wysoko kwalifikowane zawody.
A co z kwotą wolną 60 tys. zł?
Tutaj dla wielu osób może pojawić się rozczarowanie.
Zapowiadane wcześniej podwyższenie kwoty wolnej z 30 tys. do 60 tys. zł nie jest elementem przedstawionej obecnie reformy.
Zmienić mają się progi i stawki podatkowe.
Dla osób, które nie zbliżają się do obecnego progu 120 tys. zł podstawy opodatkowania, nowe rozwiązanie nie przyniesie więc zasadniczo dodatkowej korzyści.
To reforma skierowana przede wszystkim do osób, które obecnie zaczynają płacić 32-procentowy PIT.
Skąd państwo weźmie pieniądze?
Zmniejszenie PIT dla części podatników oznacza mniejsze wpływy do budżetu.
Rząd zapowiedział więc jednocześnie podwyżki innych obciążeń.
W założeniach znalazły się między innymi:
-
wzrost CIT z 19 do 22 proc. dla największych firm osiągających przychody przekraczające 50 mln euro,
-
podwyższenie daniny solidarnościowej z 4 do 5 proc.,
-
ograniczenie możliwości korzystania z ryczałtu od przychodów ewidencjonowanych przez największych przedsiębiorców.
Ministerstwo Finansów opublikowało już założenia tych rozwiązań w ramach projektu UD458.
Osobne rozwiązania przewidują jeszcze większą czasową podwyżkę CIT dla największych przedsiębiorstw z branży energetycznej, paliwowej i gazowej.
Czy nowe progi są już pewne?
Nie.
To najważniejsza rzecz, o której należy pamiętać, widząc grafiki z nowymi stawkami.
Rząd zapowiedział reformę.
Ministerstwo Finansów przygotowało jej założenia.
Ale nowe stawki nie obowiązują jeszcze w Polsce.
Żeby weszły w życie od 1 stycznia 2027 roku, potrzebna jest ustawa. Musi ona przejść proces legislacyjny w parlamencie i zostać podpisana przez prezydenta.
Dopóki to się nie stanie, w 2026 roku nadal obowiązuje:
12 proc. do 120 tys. zł i 32 proc. od nadwyżki ponad 120 tys. zł.
Czy grafika z nowymi stawkami jest prawdziwa?
Tym razem przekaz krążący w internecie zgadza się z oficjalnie przedstawionymi założeniami reformy.
Rząd rzeczywiście chce, aby od 2027 roku obowiązywały trzy przedziały:
do 130 tys. zł - 12 proc.
od 130 do 150 tys. zł - 24 proc.
powyżej 150 tys. zł - 32 proc.
Największe uproszczenie polega jedynie na przedstawianiu tych stawek tak, jakby już obowiązywały.
Na razie jest to projekt zmian planowanych na 2027 rok.
Jeśli zostanie przyjęty w obecnym kształcie, osoby wpadające dziś w drugi próg podatkowy mogą zyskać maksymalnie około 3600 zł rocznie.
A więc nawet 300 zł miesięcznie więcej może pozostać w ich kieszeni.
PMP
Fot. Wygenerowano AI
Ostatnio dodane
- Urlop od telefonu: Co się dzieje z naszym mózgiem, kiedy w końcu odłączymy się od sieci?
- Praca w opiece w Niemczech – wsparcie seniora na co dzień
- 17,27 mln zł w konkursie Kadralis. Czy kryteria mogły zostać skrojone pod konkretnego operatora?
- Gadżety, które wyróżniają — personalizacja bez kompromisów
- „Polka 500 tys. zł składek, Ukrainka 1500 zł i taka sama emerytura”? Viral wprowadza w błąd
- Po co nam właściwie przyjaciółki w dorosłym życiu? O tym, jak przetrwać burze z kimś, kto zna nas na wylot
- Podejrzenie fałszerstwa wyborczego w Szwecji. W tle kandydat, 648 głosów i gotówka dla wyborców
- Nie żyje 36-letnia kobieta. Mąż znalazł ją w jacuzzi w Sky Tower
- Małe rytuały, wielka zmiana
- Zmiana czasu na zimowy 2026. Kiedy przestawiamy zegarki i czy to już ostatni raz?
Komentarze